Zum Hauptinhalt springen
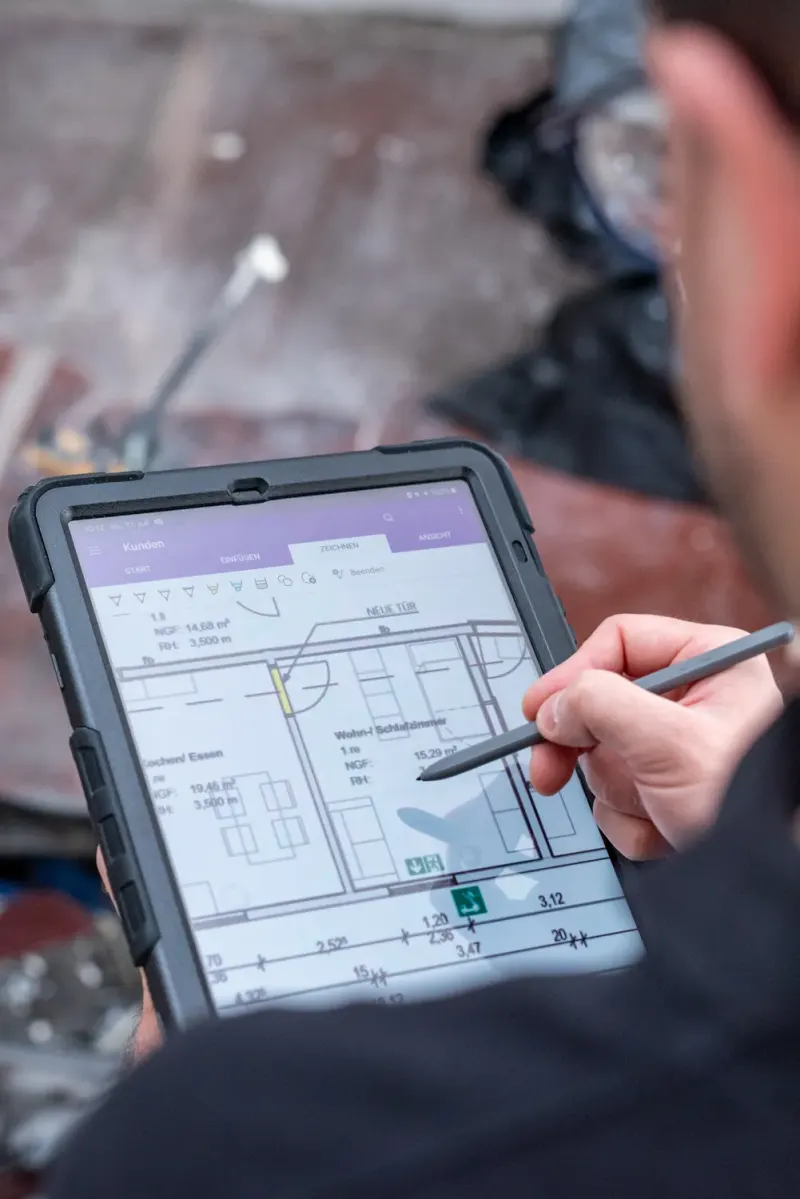
Bauleiter markiert mit Stift Änderungen in einem Grundriss auf dem Tablet
Strategie 9 min

Sanierungskredit: Sanierung clever finanzieren

Sanierungskredit 2026: KfW-Kredit, KfW-Heizungszuschuss oder Bankkredit? Vergleichstabelle, Rechenbeispiel und der Antragsweg über die Hausbank.

Aus 300+ Projekten im Ruhrgebiet

Rückruf in 24 Stunden (werktags). Sie schildern kurz, wir sagen ehrlich, was wir davon halten.

Aktualisiert:

Kurzantwort

Für eine energetische Sanierung ist der KfW-Kredit meist die günstigste Finanzierung: Stand Februar 2026 liegen die Zinsen bei 1,5–3,5 %, die Laufzeit bei bis zu 30 Jahren, oft kommt ein Tilgungszuschuss dazu. Dafür brauchen Sie einen Energieberater, und der Antrag muss vor Baubeginn gestellt sein. Für Bad, Böden oder Küche ist ein Bankkredit pragmatischer: 4–7 % Zinsen, dafür Auszahlung in ein bis zwei Wochen.

Eine Komplettsanierung ist eine größere Investition – Geld, das die wenigsten Eigentümer einfach so auf dem Konto haben. Die gute Nachricht: Sie müssen es auch nicht. Ein Sanierungskredit gehört zu den bewährtesten Wegen, um eine Sanierung ohne großes Eigenkapital zu finanzieren. Und die verschiedenen Optionen lassen sich kombinieren.

Der KfW-Kredit kommt vom Staat. Günstige Zinsen, lange Laufzeit, oft ein Tilgungszuschuss obendrauf. Das Geld gibt es nicht einfach so – Sie brauchen einen Energieberater, und der Antrag muss vor dem ersten Spatenstich gestellt sein. Der Zuschuss zur Heizung kommt von der KfW. Die Voraussetzungen stehen unter Förderung und Energieberatung. Klingt zu gut? Ist es nicht – aber auch hier gilt: Antrag vor Baubeginn. Der Bankkredit ist der schnelle Weg. Flexibel, unbürokratisch, binnen einer Woche auf dem Konto. Dafür zahlen Sie höhere Zinsen.

Welcher Weg passt zu Ihrer Situation? Das hängt davon ab, was Sie sanieren, wie viel Zeit Sie haben und ob Sie bereit sind, die KfW-Anforderungen zu erfüllen. Die wichtigste Regel bleibt: IMMER vor Baubeginn beantragen – sonst verfällt jede Förderung.

Finanzierungsoptionen im Überblick

KfW-Kredit: Der Klassiker für energetische Sanierung. Die Kreditanstalt für Wiederaufbau vergibt zinsgünstige Darlehen mit Laufzeiten bis zu 30 Jahren. Je nach Programm gibt es einen Tilgungszuschuss – Sie zahlen also weniger zurück, als Sie bekommen haben. Der Zuschuss hängt von Effizienzhaus-Stufe und Bonusberechtigung ab. Der Haken: Sie brauchen einen Energieberater, der Ihren Sanierungsplan erstellt und die Förderfähigkeit bestätigt. Die BAFA-Förderung der Beratung ist gedeckelt; Details unter Förderung und Energieberatung. Wichtigste Regel: Antrag VOR Baubeginn stellen.

KfW-Heizungszuschuss: Förderung für berechtigte Heizungen nach Eigentumsform, Selbstnutzung und Einkommen. Der Zuschuss gilt für die förderfähigen Heizungsmaßnahmen. Kostenrahmen, Boni und Antragsschritte finden Sie unter Förderung und Energieberatung.

Bankkredit / Modernisierungskredit: Der pragmatische Weg. Sie gehen zur Bank, stellen Ihr Vorhaben vor, und binnen ein bis zwei Wochen ist das Geld auf dem Konto. Kein Energieberater, keine monatelange Antragsphase, keine energetischen Auflagen. Sie können das Geld für alles verwenden – Bad, Böden, Küche, neue Fenster. Der Preis für diese Flexibilität sind höhere Zinsen. Während die KfW aktuell bei 1,5 bis 3,5 % liegt, verlangen Banken für Modernisierungskredite 4 bis 7 %.

Bausparer: Wenn Sie einen zuteilungsreifen Bausparvertrag haben, ist das oft die günstigste Variante. Die Zinsen liegen zwischen 1,5 und 3 %, die Auszahlung erfolgt schnell. Voraussetzung: Die Zuteilung muss passen – für spontane Sanierungen taugt der Bausparer nicht.

Eigenkapital: Immer die günstigste Variante – wenn vorhanden. Kombinieren Sie Eigenkapital mit Fremdfinanzierung, sinkt die Kreditsumme und damit die Zinsbelastung.

KfW-Programme für Sanierung 2026

KfW 261 – Wohngebäude-Kredit: Das Hauptprogramm für energetische Sanierung. Sie bekommen bis zu 150.000 Euro pro Wohneinheit – bei einem Zweifamilienhaus also bis zu 300.000 Euro. Die Zinsen liegen aktuell zwischen 1,5 und 3,5 %, abhängig von der Zinsbindung und Ihrer Bonität. Der Tilgungszuschuss hängt von EH-Stufe, EE-/NH-Klasse und möglichen Boni ab. Die aktuellen Bedingungen stehen unter Förderung und Energieberatung. Voraussetzung: Ein gelisteter Energieeffizienz-Experte begleitet die Planung und bestätigt die Förderfähigkeit; der Kredit läuft über den Finanzierungspartner.

KfW 358/359 – Heizungsförderung als Ergänzungskredit: Diese Programme ergänzen unter Voraussetzungen einen bewilligten Heizungszuschuss. Die aktuellen Bedingungen stehen unter Förderung und Energieberatung. Sinnvoll, wenn Sie den Eigenanteil nicht liquide haben.

KfW 159 – Altersgerecht Umbauen: Dieses Programm richtet sich an Eigentümer, die Barrieren reduzieren möchten – etwa bodengleiche Dusche, breitere Türen, Rampen. Sie bekommen bis zu 50.000 Euro Kredit ab 0,25 % Zinsen. Kein Tilgungszuschuss, aber extrem günstige Konditionen. Der Clou: Auch jüngere Eigentümer können das Programm nutzen, wenn sie beim Umbau die technischen Mindestanforderungen der KfW einhalten.

Wichtiger Hinweis: Die KfW-Programme ändern sich häufig. Stand Februar 2026 gelten die oben genannten Konditionen – prüfen Sie aktuelle Bedingungen und Zinssätze auf kfw.de oder lassen Sie sich von einem Energieberater beraten. Die Förderung der Energieberatung ist gedeckelt. Details: Förderung und Energieberatung.

Zuschüsse für Heizung und Gebäudehülle

Die Heizungsförderung läuft über die KfW. Die Grundförderung kann je nach Selbstnutzung und Einkommen durch Boni ergänzt werden. Ein iSFP-Bonus gilt nicht für Wärmeerzeuger.

Kostenrahmen, Bonusvoraussetzungen und anstehende Änderungen stehen in unserer Förderung und Energieberatung. Verbindlich ist der Bescheid der Förderstelle.

Antragstellung: Bei KfW 458 ist ein Liefer- oder Leistungsvertrag mit Förderbedingung vor dem Antrag erforderlich. Baubeginn vor Antrag gefährdet den Anspruch.

Rechenbeispiel: Sanierung mit KfW + BAFA finanziert

Rechenbeispiel: Komplettsanierung mit Heizungstausch (Gasheizung auf Wärmepumpe)

Variante A: KfW + BAFA kombiniert
Heizungstausch → KfW-Zuschuss nach Prüfung der Voraussetzungen Zuschuss individuell nach Programm und Voraussetzungen
Restbetrag über einen passenden Ergänzungs- oder Modernisierungskredit; KfW 261 setzt eine Effizienzhaus-Sanierung voraus Monatliche Rate abhängig von Kreditsumme
Variante B: Bankkredit (ohne Förderung)
Modernisierungskredit (5,5 % Zinsen, 10 Jahre Laufzeit) Monatliche Rate abhängig von Kreditsumme
Gesamtkosten
Ersparnis Variante A: Heizungszuschuss nach Prüfung + deutlich niedrigere Zinsen gegenüber dem Bankkredit

KfW-Zinssätze und BAFA-Fördersätze sind öffentliche Marktdaten (Stand Februar 2026) und können sich ändern. Aktuelle Konditionen auf kfw.de und bafa.de prüfen. Diese Übersicht stellt keine Finanzberatung dar. Für eine verbindliche Kalkulation und Fördermittelberatung kontaktieren Sie uns.

Antrag-Prozess: Schritt für Schritt

Der richtige Zeitpunkt entscheidet über die Förderung. Wer zu früh loslegt, verliert jeden Cent. Die folgende Reihenfolge ist zwingend:

Schritt 1: Sanierungskonzept erstellen lassen Bei KfW-Krediten und BAFA-Zuschüssen brauchen Sie einen zertifizierten Energieberater. Er analysiert Ihr Gebäude, erstellt einen individuellen Sanierungsfahrplan (iSFP) und berechnet die zu erwartende Energieeinsparung. Die Förderung der Energieberatung ist gedeckelt. Details: Förderung und Energieberatung.

Schritt 2: Energieberater beauftragen (nur bei KfW/BAFA) Der Energieberater ist Ihr Projektbegleiter. Den Kredit beantragen Sie über Ihre Hausbank. Der Energieberater prüft die Angebote der Handwerker auf Förderfähigkeit und bestätigt nach Abschluss die ordnungsgemäße Ausführung. Ohne seine Unterschrift gibt es kein Geld.

Schritt 3: Angebot vom Handwerker einholen Jetzt holen Sie konkrete Angebote ein – für Heizung, Bad, Dämmung, je nachdem was Sie sanieren. Wichtig: Der Energieberater muss das Angebot prüfen und bestätigen, dass die geplanten Maßnahmen förderfähig sind. Bei neurealis erhalten Sie ein detailliertes Festpreisangebot, das Sie direkt für Ihren Antrag verwenden können.

Schritt 4: Förderantrag stellen (VOR Baubeginn!) Jetzt wird es ernst. Sie reichen den Antrag bei der KfW oder beim BAFA ein. Den KfW-Kredit beantragen Sie über Ihre Hausbank, der Energieberater bestätigt die Förderfähigkeit. Bei BAFA-Zuschüssen können Sie selbst online den Antrag stellen. Verträge mit Förderbedingung sind vor dem Antrag möglich und bei KfW 458 erforderlich. Baubeginn vor Antrag gefährdet den Anspruch. Den Ablauf vorab mit Experte und Förderstelle klären.

Schritt 5: Bewilligung abwarten (4–8 Wochen) Die KfW und das BAFA prüfen Ihren Antrag. Bei vollständigen Unterlagen dauert das vier bis acht Wochen. Sie erhalten einen Zuwendungsbescheid mit einer Fördersumme und einer Frist, bis wann die Maßnahme abgeschlossen sein muss (meist 24 Monate).

Schritt 6: Erst dann – Auftrag erteilen und Sanierung starten Nach Erhalt des Zuwendungsbescheids dürfen Sie den Auftrag erteilen. Jetzt läuft die Sanierung. Nach Abschluss bestätigt der Energieberater die ordnungsgemäße Ausführung, Sie reichen die Rechnungen ein, und die Fördersumme wird ausgezahlt.

Praxis-Tipp: Wir helfen Ihnen, den richtigen Zeitpunkt für Förderanträge einzuplanen. Bei neurealis ist die Abstimmung mit Energieberatern und Förderstellen Teil der Projektplanung. Sie müssen sich nicht selbst durch den Papierkrieg kämpfen.

Häufige Fragen

Häufig gestellte Fragen zum Sanierungskredit

?

Welcher Kredit eignet sich am besten für eine Sanierung?

Das hängt von Ihrem Vorhaben ab. Für energetische Sanierung (Heizung, Dämmung, Fenster) ist der KfW-Kredit die günstigste Variante – Zinsen zwischen 1,5 und 3,5 %, Tilgungszuschuss abhängig von EH-Stufe, EE-/NH-Klasse und möglichen Boni, Laufzeit bis 30 Jahre. Für reine Innensanierung (Bad, Böden, Küche) ist der Bankkredit oft pragmatischer – schnelle Auszahlung (1–2 Wochen), keine energetischen Auflagen, flexibel einsetzbar. Zinsen liegen bei 4–7 %, Laufzeit meist 5–15 Jahre. Wenn Sie einen zuteilungsreifen Bausparvertrag haben, ist dieser meist die günstigste Variante (1,5–3 % Zinsen).
?

Wie beantrage ich einen KfW-Kredit für Sanierung?

Sie brauchen einen zertifizierten Energieberater, der einen individuellen Sanierungsfahrplan (iSFP) erstellt. Den Kredit beantragen Sie über Ihre Hausbank; der Energieberater bestätigt die Förderfähigkeit. Ablauf: 1) Energieberater beauftragen (BAFA-Förderung gedeckelt), 2) Angebot vom Handwerker einholen, 3) Vertrag mit aufschiebender Förderbedingung schließen, 4) Förderantrag stellen (Kredit über die Hausbank, Energieberater bestätigt die Förderfähigkeit), 5) Bewilligung abwarten (4–8 Wochen), 6) erst dann Baubeginn. Verträge mit Förderbedingung sind vor Antrag möglich und bei KfW 458 erforderlich; Baubeginn vor Antrag gefährdet die Förderung.
?

Wie hoch sind die Zinsen für Sanierungskredite?

Stand Februar 2026: KfW-Kredite liegen bei 1,5–3,5 % effektivem Jahreszins, abhängig von Zinsbindung und Bonität. Bankkredite (Modernisierungskredite) verlangen 4–7 %. Bauspardarlehen liegen bei 1,5–3 %. Die Zinsen ändern sich laufend – prüfen Sie aktuelle Konditionen auf kfw.de oder bei Ihrer Hausbank. Wichtig: Die KfW vergibt Kredite nur über durchleitende Banken (Ihre Hausbank). Die Bank kann auf den KfW-Zins einen Aufschlag erheben – vergleichen Sie mehrere Angebote.
?

Brauche ich Eigenkapital für eine Sanierung?

Nein, nicht zwingend. KfW-Kredite und Bankkredite können Sie auch ohne Eigenkapital bekommen – vorausgesetzt, Ihre Bonität stimmt und die Immobilie bietet ausreichend Sicherheit. Allerdings: Je mehr Eigenkapital Sie einbringen, desto niedriger die Kreditsumme und damit die Zinsbelastung. Praxis-Tipp: Wenn Sie Rücklagen haben, nutzen Sie diese für den Eigenanteil bei geförderten Maßnahmen (z. B. KfW-Heizungsförderung). So bekommen Sie den Zuschuss, ohne die komplette Summe fremd zu finanzieren.
?

Ist ein Vermieter-Kredit anders als für Eigennutzer?

Rechtlich nein – KfW-Programme und Bankkredite stehen Vermietern genauso offen wie Eigennutzern. Der Unterschied liegt in der steuerlichen Behandlung: Vermieter können Kreditzinsen als Werbungskosten von der Steuer absetzen, Eigennutzer nicht. Zudem können Vermieter über die Modernisierungsumlage (§ 559 BGB) bis zu 8 % der Modernisierungskosten pro Jahr auf die Miete umlegen – das verkürzt die Amortisation erheblich. Banken bewerten vermietete Immobilien oft positiv, da die Mieteinnahmen als zusätzliche Sicherheit gelten.
?

Kann ich BAFA-Zuschuss und KfW-Kredit kombinieren?

Ja, das ist sogar die optimale Strategie. Beispiel: Sie tauschen die Heizung und sanieren zusätzlich Bad und Böden. Die Heizungsförderung läuft über die KfW. Ein Ergänzungskredit kommt unter Voraussetzungen infrage. KfW 261 ist für die Effizienzhaus-Sanierung vorgesehen; dieselbe Maßnahme darf nicht doppelt gefördert werden. Details: Förderung und Energieberatung. Für eine konkrete Beispielrechnung zu Ihrem Vorhaben kontaktieren Sie uns. Wichtig: Beide Anträge müssen VOR Baubeginn gestellt werden.
?

Brauche ich einen Energieberater?

Für KfW-Kredite und BAFA-Zuschüsse: Ja. Der Energieberater ist Pflicht und bestätigt die Förderfähigkeit und die Ausführung und begleitet die Antragsstellung. Die Förderung der Energieberatung ist gedeckelt. Details: Förderung und Energieberatung. Für Bankkredite: Nein. Wenn Sie rein innenliegende Maßnahmen ohne energetische Komponente finanzieren (Bad, Böden, Küche), brauchen Sie keinen Energieberater – dann ist der Bankkredit die schnellere und oft pragmatischere Wahl.
?

Wie lange dauert die Bewilligung?

KfW-Kredite: 4–8 Wochen nach Antragseinreichung. BAFA-Zuschüsse: 4–8 Wochen nach Online-Antrag. Bankkredite: 1–2 Wochen nach Vorlage der Unterlagen (Einkommensnachweise, Immobilienbewertung, Angebot). Praxis-Tipp: Planen Sie bei KfW/BAFA mindestens zwei Monate Vorlauf ein, bevor Sie die Sanierung starten wollen. Bei Bankkrediten können Sie deutlich kurzfristiger planen.
?

Ist Sondertilgung möglich?

Bei Bankkrediten meist ja – viele Modernisierungskredite erlauben kostenfreie Sondertilgungen von 5–10 % der Kreditsumme pro Jahr. Bei KfW-Krediten ist Sondertilgung eingeschränkt und oft nur gegen Vorfälligkeitsentschädigung möglich. Prüfen Sie die Vertragsdetails vor Abschluss. Wenn Sie damit rechnen, in den nächsten Jahren größere Summen tilgen zu können (Erbschaft, Bonuszahlung etc.), achten Sie auf flexible Sondertilgungsrechte.
?

Wann muss ich den Antrag stellen?

VOR Baubeginn – das ist die wichtigste Regel bei KfW und BAFA. Ein Vertrag mit Förderbedingung ist vor Antrag möglich und bei KfW 458 erforderlich. Ohne diese Bedingung oder bei Baubeginn vor Antrag ist die Förderung gefährdet. Schon eine mündliche Zusage oder Anzahlung kann als Baubeginn gelten und die Förderung zunichtemachen. Der sichere Ablauf: 1) Energieberater beauftragen, 2) Angebot einholen, 3) Vertrag mit aufschiebender Förderbedingung schließen, 4) Förderantrag stellen, 5) Bewilligung abwarten, 6) erst dann Baubeginn. Bei Bankkrediten gibt es diese Einschränkung nicht – Sie können den Kredit auch nachträglich beantragen.

Sanierung planen – Finanzierung inklusive

Wir erstellen Ihnen ein Festpreisangebot, das Sie direkt für Ihren KfW-Antrag oder Banktermin verwenden können. Kostenlose Erstberatung.

Kostenlos & unverbindlich Antwort innerhalb 24h 300+ abgeschlossene Projekte

Verwandte Ratgeber

Weitere hilfreiche Artikel für Ihre Sanierung

Weiterführende Dienstleistungen

Wohnung sanieren lassen

Renovierung und Modernisierung

Komplettsanierung aus einer Hand

Alles aus einer Hand

Ihr Fall ist anders? Fragen Sie uns.

Was davon gilt für Ihr Objekt? Wir sehen es uns an.

0231 – 58 68 85 60

Mo–Fr 7–21 Uhr, Sa–So 7–18 Uhr erreichbar

Beratungstermin in 3 Schritten anfragen

Drei kurze Fragen, danach melden wir uns bei Ihnen.

  1. 1
  2. 2
  3. 3

Schritt 1 von 3 · Vorhaben

1 Vorhaben · 2 Größe · 3 Kontakt

Was planen Sie?